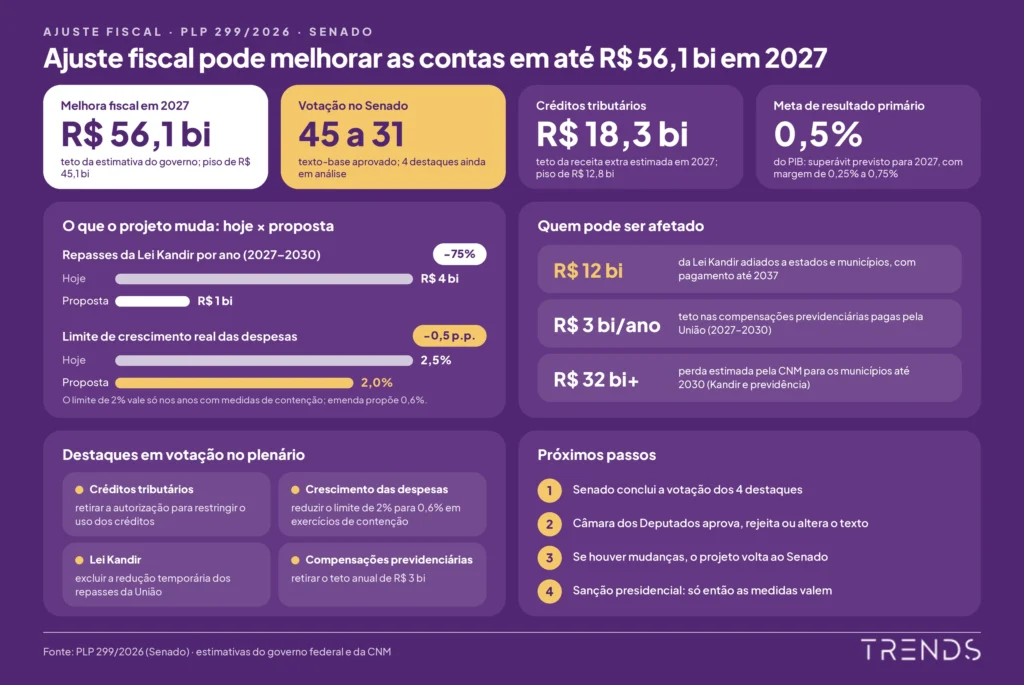
O governo federal busca ampliar o controle sobre as despesas públicas e aumentar a arrecadação com um novo pacote de ajuste fiscal. A proposta, que tramita no Congresso Nacional, visa melhorar o resultado das contas públicas em até R$ 56,1 bilhões em 2027, segundo estimativas do Executivo.
O projeto de lei complementar (PLP) 299/2026 foi aprovado pelo Senado em seu texto-base, por 45 votos a 31, na última quinta-feira (12). No entanto, quatro destaques ainda precisam ser analisados separadamente pelo plenário nesta terça-feira (17). Esses dispositivos podem alterar pontos importantes da proposta antes do envio à Câmara dos Deputados.
Entre as medidas estão a ampliação do bloqueio de despesas, a redução de benefícios tributários e mudanças em repasses da União a estados e municípios. Além disso, o texto prevê novas regras para o uso de créditos tributários por empresas e para as compensações entre regimes previdenciários.
Mas, afinal, o que significa ajuste fiscal? Como essas medidas funcionam na prática? E quais setores podem sentir seus efeitos? Entenda os principais pontos da proposta.
O que é ajuste fiscal e por que ele é adotado?
Ajuste fiscal é o conjunto de medidas utilizadas pelo governo para equilibrar as contas públicas. Em termos simples, significa buscar uma relação sustentável entre o dinheiro arrecadado e os gastos da administração pública.
Quando as despesas superam as receitas, o governo registra um déficit. Para reduzir esse desequilíbrio, pode cortar ou limitar gastos, rever benefícios tributários e adotar medidas para aumentar a arrecadação.
Por outro lado, quando as receitas superam as despesas, o resultado é um superávit. No caso das contas públicas, um dos indicadores mais acompanhados é o superávit primário.
Esse resultado considera receitas e despesas do governo, mas não inclui os juros da dívida pública. Portanto, quando há superávit primário, o governo consegue economizar recursos que podem ser destinados ao pagamento desses juros.
O indicador é importante porque ajuda a avaliar a capacidade do setor público de controlar suas despesas e administrar o endividamento. Entretanto, ele não representa, isoladamente, a situação completa das contas públicas.
O ajuste fiscal pode combinar diferentes estratégias. Entre elas estão a redução de despesas, a revisão de incentivos fiscais, o aumento de receitas e mudanças nas regras de execução do orçamento. A escolha das medidas define como o esforço será distribuído entre governo, empresas e sociedade.
O que o projeto do governo federal pretende mudar?
O PLP 299/2026 altera instrumentos do arcabouço fiscal, conjunto de regras que estabelece limites para o crescimento das despesas federais e orienta a busca pelo equilíbrio das contas públicas.
Uma das principais mudanças permite ampliar o contingenciamento de despesas. Esse mecanismo consiste no bloqueio temporário de recursos do orçamento quando as projeções indicam risco de descumprimento das metas fiscais.
Atualmente, o governo pode bloquear despesas para cumprir a meta fiscal dentro das regras vigentes. Com o projeto, poderá ampliar esse bloqueio para buscar o centro da meta, mesmo quando a projeção indicar um resultado dentro da margem de tolerância.
Para entender o efeito, considere a meta de resultado primário prevista para 2027: superávit de 0,5% do Produto Interno Bruto (PIB). A margem de tolerância permite resultados entre 0,25% e 0,75% do PIB.
Pelas regras atuais, um resultado projetado de 0,3% estaria dentro da margem permitida. Com a mudança, porém, o governo poderá bloquear despesas adicionais para tentar alcançar o centro da meta, de 0,5%.
Além disso, o projeto prevê reduzir o limite de crescimento real das despesas federais de 2,5% para 2% nos anos em que forem adotadas medidas de contenção. Isso significa que os gastos poderão crescer menos acima da inflação nesses exercícios.
A redução não altera a base de cálculo dos anos seguintes. Portanto, a mudança vale para os exercícios em que as medidas forem aplicadas, conforme as condições previstas no projeto.
Como o ajuste fiscal pode afetar as empresas?
Uma das frentes da proposta é a revisão de benefícios tributários concedidos pelo governo federal. Esses benefícios incluem incentivos que reduzem o valor de impostos pagos por determinadas empresas ou atividades econômicas.
Na prática, a mudança pode elevar a carga tributária de empresas que utilizam incentivos abrangidos pelo projeto. O impacto, contudo, depende do tipo de benefício e das regras aplicáveis a cada atividade.
O texto prevê alterações em regimes especiais, limites para aproveitamento de créditos e redução de determinados incentivos. Há, entretanto, exceções para benefícios específicos, como os destinados à compra de veículos por pessoas com deficiência ou transtorno do espectro autista.
Outra medida em discussão envolve os créditos tributários. Empresas que pagam impostos acima do devido ou possuem outros créditos reconhecidos podem utilizá-los, conforme a legislação, para compensar tributos federais.
O projeto autoriza o Executivo a restringir esse mecanismo em determinadas situações de contenção fiscal. Assim, uma empresa que tenha créditos para quitar R$ 1 milhão em tributos poderá ser obrigada a desembolsar parte desse valor em dinheiro.
Segundo estimativas do governo, essa possibilidade pode gerar entre R$ 12,8 bilhões e R$ 18,3 bilhões em receitas adicionais em 2027. No entanto, o dispositivo enfrenta resistência de entidades empresariais, que defendem a manutenção das regras atuais.
Entre as organizações contrárias à mudança estão a Confederação Nacional da Indústria (CNI), a Confederação da Agricultura e Pecuária do Brasil (CNA) e a Federação das Indústrias do Estado de São Paulo (Fiesp).
As entidades argumentam que a restrição pode aumentar a necessidade de caixa das empresas. Além disso, questionam a possibilidade de o Executivo definir limites para as compensações durante períodos de contingenciamento.
Por que estados e municípios podem receber menos recursos?
O projeto também altera temporariamente os repasses da União relacionados à Lei Kandir. Essa legislação desonerou as exportações de produtos brasileiros do Imposto sobre Circulação de Mercadorias e Serviços (ICMS), tributo arrecadado pelos estados.
Como a desoneração reduziu uma fonte de receita estadual, a União passou a transferir recursos para compensar parte dessas perdas. Um acordo estabelecido em 2020 definiu repasses anuais de R$ 4 bilhões até 2030.
A proposta em análise prevê reduzir essas transferências para R$ 1 bilhão por ano entre 2027 e 2030. A diferença, de R$ 12 bilhões no período, seria paga posteriormente, até 2037.
Portanto, a medida não extingue a obrigação de pagamento da União. O que muda é o calendário de transferência dos recursos.
Na prática, estados e municípios receberiam menos dinheiro no período previsto inicialmente. Com isso, poderiam enfrentar maior pressão sobre seus orçamentos, especialmente aqueles que dependem dessas compensações.
O Comitê Nacional de Secretários de Fazenda (Comsefaz) manifestou preocupação com a mudança. Já a Confederação Nacional de Municípios (CNM) estima perdas superiores a R$ 12 bilhões para os municípios relacionadas à alteração.
O que muda nas compensações previdenciárias?
Outro ponto do projeto estabelece um limite para as compensações financeiras entre os regimes de previdência. Esse mecanismo existe porque trabalhadores podem contribuir para diferentes sistemas ao longo da vida profissional.
Um exemplo ocorre quando uma pessoa contribui durante anos para o INSS e, depois, ingressa no serviço público e se aposenta pelo regime próprio de previdência. Nesse caso, os sistemas precisam acertar financeiramente os períodos de contribuição aproveitados.
O projeto estabelece um teto inicial de R$ 3 bilhões por ano, entre 2027 e 2030, para essas compensações pagas pela União a estados e municípios. O limite terá atualização conforme as regras previstas na proposta.
Segundo estimativa da CNM, a medida pode reduzir os repasses previdenciários em aproximadamente R$ 5 bilhões por ano. Até 2030, o impacto acumulado poderia superar R$ 20 bilhões.
É importante destacar que a proposta não reduz diretamente o valor das aposentadorias. A mudança trata dos acertos financeiros entre os regimes previdenciários e pode afetar os recursos recebidos pelos governos estaduais e municipais.
Além disso, o texto não estabelece expressamente um calendário para quitar posteriormente os valores que ultrapassarem o limite anual.
Quais pontos ainda serão decididos pelo Congresso?
Embora o Senado tenha aprovado o texto-base, a votação ainda não foi concluída. Os parlamentares precisam analisar destaques, instrumentos regimentais que permitem votar separadamente propostas de alteração de trechos específicos do projeto.
Entre os principais pontos em discussão estão:
- Créditos tributários: proposta para retirar a autorização que permite ao governo restringir o uso desses créditos pelas empresas.
- Crescimento das despesas: emenda que propõe reduzir de 2% para 0,6% o limite de crescimento real dos gastos em determinados exercícios, além de ampliar as regras de contenção.
- Lei Kandir: proposta para excluir a redução temporária dos repasses da União a estados e municípios.
- Compensações previdenciárias: destaque para retirar o teto anual de R$ 3 bilhões previsto para os pagamentos entre regimes.
Também há propostas relacionadas ao uso de recursos de fundos públicos e à possibilidade de excluir determinados subsídios ao diesel do cálculo da meta fiscal de 2026. Esses pontos integram as discussões sobre o alcance das medidas e a forma de contabilizar despesas e receitas.
As propostas de alteração têm posições distintas. Enquanto parte dos parlamentares defende regras mais rígidas para conter despesas, outros buscam preservar os repasses e os mecanismos de compensação existentes.
Quais são as críticas ao ajuste fiscal?
O projeto divide opiniões porque seus efeitos não se limitam ao orçamento federal. As mudanças podem alcançar empresas, governos estaduais, prefeituras e diferentes setores da economia.
Entidades empresariais questionam, principalmente, a possibilidade de restringir créditos tributários. Para essas organizações, a medida pode aumentar a pressão sobre o caixa das empresas e alterar condições já previstas na legislação.
Já a CNM critica os limites às compensações previdenciárias e a redução dos repasses da Lei Kandir. Segundo a entidade, as duas medidas podem representar mais de R$ 32 bilhões a menos para os municípios até 2030.
Por outro lado, o governo defende que o pacote amplia os instrumentos disponíveis para controlar despesas e melhorar o resultado fiscal. A estimativa do Executivo é que o conjunto de medidas gere um impacto positivo entre R$ 45,1 bilhões e R$ 56,1 bilhões nas contas públicas em 2027.
Esses valores representam projeções de melhora fiscal, e não necessariamente cortes diretos de despesas. Parte do resultado esperado depende do aumento da arrecadação e do adiamento de pagamentos.
O que acontece depois da votação no Senado?
Após a análise dos destaques, o projeto seguirá para a Câmara dos Deputados. Os deputados poderão aprovar o texto, rejeitá-lo ou propor mudanças.
Caso a Câmara altere a proposta, o texto precisará retornar ao Senado para nova análise. Somente depois da conclusão da tramitação no Congresso poderá seguir para sanção presidencial.
Assim, as medidas ainda não estão em vigor. Seus efeitos dependerão da versão final aprovada pelos parlamentares e das condições estabelecidas na legislação.
Mais do que reduzir despesas, o ajuste fiscal busca modificar a forma como o governo controla gastos, arrecada recursos e administra compromissos financeiros. Por isso, o debate envolve não apenas o equilíbrio das contas públicas, mas também a distribuição dos custos e dos impactos entre União, empresas, estados e municípios.
Leia também:
“Já perdeu o timing”: Eduardo Galvão explica por que empresas precisam antecipar políticas públicas
Sudene sanciona R$ 33,5 milhões do FDNE para construção da Transnordestina